Normativa e vigilanza
Dall’ISVAP all’IVASS: la vigilanza assicurativa tra trasparenza per il cittadino e la memoria dei grandi dissesti finanziari.
Daniele Boni6 min di lettura
Di DANIELE BONI Consulenza Strategica per Modelli Assicurativi e Riassicurativi “By Design”. 🎯 Supporto Compagnie, MGA e Intermediari a creare e potenziare reti distributive sul territorio e fondatore del progetto SIARD. 🎹 Organista
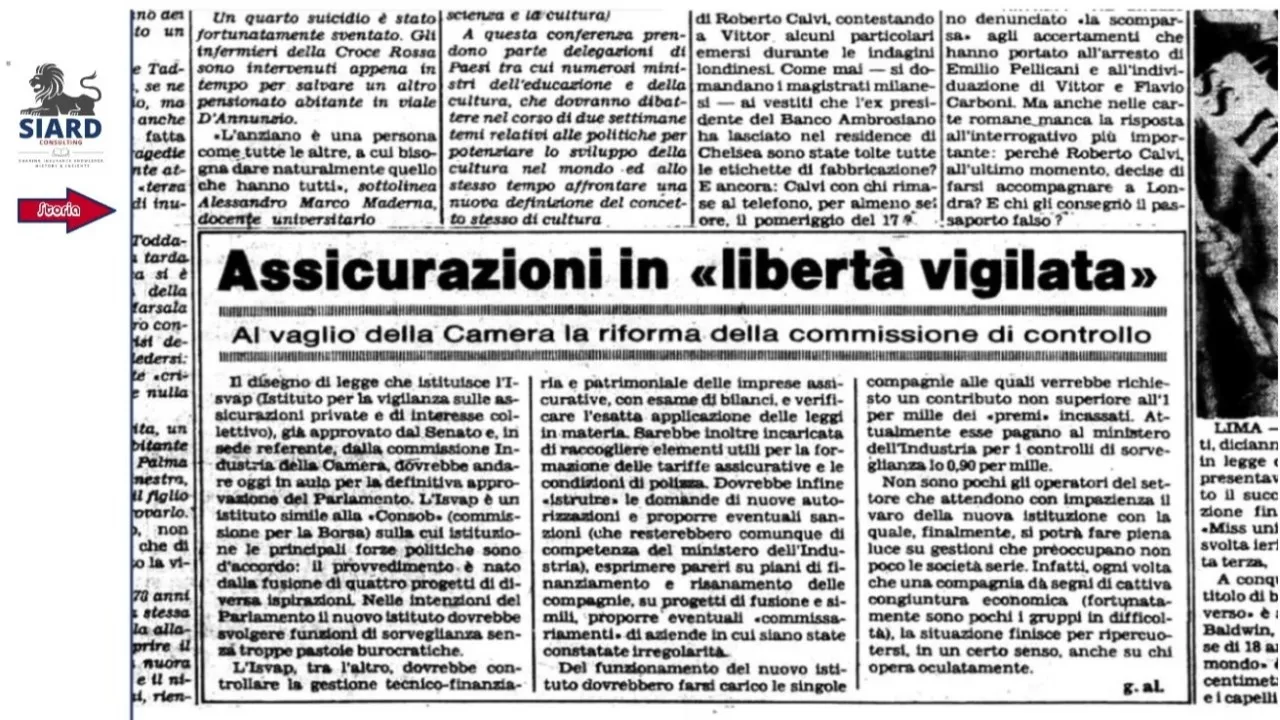
Roma — Nell’estate del 1982 l’Italia si muoveva tra le macerie di un sistema finanziario scosso dalle sue fondamenta. Tra le colonne de La Stampa del 27 luglio di quell'anno, la cronaca del drammatico epilogo di Roberto Calvi e del Banco Ambrosiano dipingeva il ritratto di un Paese vulnerabile a intrecci opachi, passaporti falsi ed etichette rimosse dai vestiti nei residence di Londra.
È proprio in questo clima di forte urgenza regolatoria, volto a ridare credibilità ai mercati, che la Camera dei Deputati metteva al vaglio una reforma cruciale: l'istituzione dell'ISVAP, l'organo chiamato a mettere in «libertà vigilata» il comparto delle assicurazioni private.
Nato dalla fusione di quattro differenti progetti di legge, il provvedimento trovava la sua spinta più innovativa in un'anima fortemente consumeristica e di garanzia. L'obiettivo era creare un "istituto simile alla Consob" che non si limitasse a guardare la fredda contabilità dei bilanci, ma che scendesse in campo a tutela diretta del cittadino.
Il contesto di crisi e la memoria dei grandi dissesti
Questa necessità di protezione nasceva dai pesanti traumi che avevano caratterizzato gli anni '70 e i primissimi anni '80, un periodo in cui l'introduzione della RC Auto obbligatoria (avvenuta con la legge n. 990 del 1969) aveva scatenato una crescita tumultuosa e spesso fuori controllo del mercato. In assenza di un'autorità tecnica centrale, il sistema era stato investito da clamorosi scandali e crack societari.
I dissesti storici di compagnie come la Concordia e la Columbia - la cui liquidazione coatta amministrativa fu aperta nel 1976 e si è trascinata per decenni -, uniti al clamoroso crollo a fine anni '70 della Lloyd Centauro fondata dal finanziere Gianpasquale Grappone, avevano dimostrato l'assoluta fragilità e opacità del comparto.
Molte di queste società avevano operato pratiche di sotto-tariffazione selvaggia per rastrellare liquidità immediata, finendo poi per convogliare i premi versati dagli assicurati in speculazioni spericolate o distrazioni di capitale.
Quando i nodi erano venuti al pettine, i default avevano lasciato centinaia di migliaia di automobilisti e danneggiati senza coperture effettive.
Come ricordava lucidamente l'articolo dell'epoca, la gestione spregiudicata di questi operatori finiva tragicamente per «ripercuotersi, in un certo senso, anche su chi opera oculatamente», inquinando la fiducia nell'intero mercato e scaricando i costi delle liquidazioni sui cittadini onesti.
I poteri specifici per difendere l'assicurato
Per evitare il ripetersi di simili disastri e vigilare su una giungla tariffaria fuori controllo, la riforma del 1982 scelse di dotare l'ISVAP di poteri ispettivi e di controllo senza precedenti, focalizzati sulla trasparenza del mercato:
L'intervento sulle tariffe e sui premi: L'istituto fu incaricato di «raccogliere elementi utili per la formazione delle tariffe assicurative», ponendo un freno a cartelli ingiustificati o a politiche di dumping destinate a provocare il dissesto delle compagnie.
La trasparenza dei contratti: Per la prima volta si attribuiva all'organo di controllo il compito di vagliare le «condizioni di polizza», con l'intento di eliminare quelle clausole vessatorie o ambigue che fino ad allora avevano protetto le compagnie a discapito dei diritti degli assicurati.
La tracciabilità dei flussi: Controllando la gestione tecnico-finanziaria e patrimoniale, l'ISVAP poteva bloccare sul nascere l'uso distorto delle riserve tecniche, assicurando che i soldi versati dai clienti rimanessero vincolati alla loro unica funzione originaria: garantire il risarcimento dei danni.
Dalle intenzioni originarie alle sfide del 2026
A distanza di oltre quarant'anni, l'eredità di quella stagione legislativa è confluita nell'attuale IVASS, che sotto l'egida della Banca d'Italia ha consolidato la stabilità strutturale del mercato. I controlli rigorosi sulle riserve e sui bilanci invocati nel 1982 hanno azzerato il rischio dei grandi crack sistemici che avevano segnato l'era Grappone e i dissesti degli anni '70.
Tuttavia, la storica battaglia per coniugare l'efficienza contrattuale con l'equità dei costi rimane una sfida aperta: lo dimostra, proprio in questa settimana del 2026, l'introduzione del nuovo Disegno di Legge sulla RC Auto, la cui discussione ci ricorda come la ricerca di tutele effettive per i guidatori sia un percorso normativo ancora in piena evoluzione.
© Post di DANIELE BONI con il supporto di AI.
Fonte "La Stampa"
📁 𝐃𝐚𝐥𝐥'𝐀𝐫𝐜𝐡𝐢𝐯𝐢𝐨 𝐝𝐢 𝐫𝐢𝐜𝐞𝐫𝐜𝐚 𝐬𝐭𝐨𝐫𝐢𝐜𝐚 𝐒𝐈𝐀𝐑𝐃 𝐂𝐨𝐧𝐬𝐮𝐥𝐭𝐢𝐧𝐠.
Testi ed estratti citati a puro scopo didattico, di analisi e critica tecnica. Tutti i diritti di riproduzione della testata originale appartengono a La Stampa (GEDI Gruppo Editoriale S.p.A.).