IDD e governance
🚗 L’Affinity Insurance non è nata oggi: uno sguardo al 1973 ...
Daniele Boni6 min di lettura
Di Daniele Boni Consulenza Strategica per Modelli Assicurativi e Riassicurativi “By Design”. 🎯 Supporto Compagnie, MGA e Intermediari a creare e potenziare reti distributive sul territorio e fondatore del progetto SIARD. 🎹 Organista
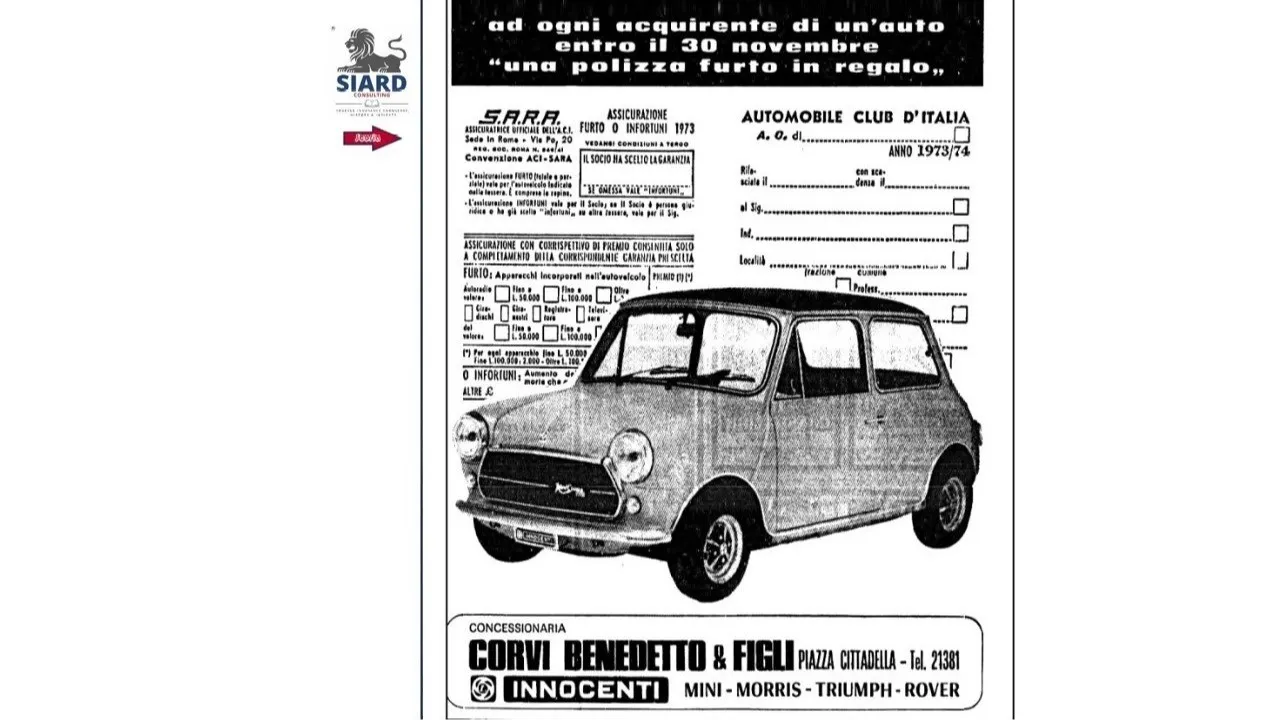
Analizzando questo trafiletto pubblicitario della concessionaria "Corvi Benedetto & Figli" di Piacenza. ritagliato direttamente dalle pagine di un quotidiano del 197, a prima vista è il classico annuncio di una splendida Innocenti Mini.
A guardare meglio, però, è un esempio da manuale di Affinity Insurance ante litteram.
Oggi parliamo di embedded finance, ecosistemi integrati e polizze digitali istantanee nel carrello d'acquisto. Eppure, già nel novembre del 1973, il settore si muoveva esattamente secondo la stessa identica logica: intercettare il cliente nel momento di massimo bisogno, azzerando le barriere.
📻 Mangiadischi, giranastri e TV: i veri "bersagli" d'epoca
Se leggete con attenzione le sezioni tecniche nel riquadro di sinistra, l'accordo non si limitava a proteggere il veicolo, ma scendeva nello specifico tecnologico degli accessori più ambiti dai ladri dell'epoca attraverso una sezione dedicata intitolata "FURTO: Apparecchi incorporati nell'autoveicolo".
Nel 1973 l'autoradio era si uno status symbol , ma anche un enorme fattore di rischio. Per comprendere l'importanza della polizza inclusa nel prezzo, basti pensare che lo stipendio medio mensile di un impiegato dell'epoca si aggirava intorno alle 150.000 lire.
La copertura tutelava l'impianto e i supporti fino a tetti precisi di 50.000 o 100.000 Lire: parliamo di cifre che rappresentavano rispettivamente un terzo e ben due terzi dell'intero stipendio mensile di un lavoratore (equivalenti a circa 450 e 900 euro odierni!). Gli accessori venivano catalogati minuziosamente con i termini originali del tempo:
Autoradio: il classico sintonizzatore AM/FM fisso inserito nella plancia.
Giradischi: i mitici mangiadischi da cruscotto che facevano saltare la puntina a ogni buca.
Giranastri: i lettori per i grandi e massicci rulli "Stereo 8" o le prime cassette.
Registratore e Televisore: optional fantascientifici d'altissima gamma per pochissimi eletti.
Le auto dell'epoca erano prive di immobilizer o allarmi satellitari; un semplice deflettore forzato bastava per vedersi sottrarre l'intero blocco audio.
Questo dettaglio rendeva la garanzia sugli accessori — che da soli valevano una fortuna rispetto ai salari — un argomento di vendita potente per chiunque stesse acquistando la vettura.
📈 La digressione tecnica: i tassi "Incendio e Furto" nel 1973
Negli anni '70 proteggere un investimento del genere con le garanzie Incendio e Furto era fondamentale, ma calcolare i tassi era un esercizio macchinoso basato sul valore a nuovo, sull'area geografica e su tabelle cartacee rigorose.
In questo contesto, l'annuncio mostra due chicche d'avanguardia commerciale:
L'Upselling istantaneo: La copertura era totalmente regalata fino a 50.000 lire di valore dell'autoradio. Se avevi un impianto top di gamma fino a 100.000 lire, bastava barrare la casella e aggiungere appena 2.000 lire di premio (circa 18 euro di oggi) direttamente sul modulo.
La flessibilità del rischio: La dicitura “se omessa vale infortuni” visibile nel modulo d'ordine S.A.R.A. mostrava una modularità unica. Se il cliente ad esempio godeva già di una copertura furto sulla vettura o non ne era interessato, il valore del premio regalato non andava perso, ma si convertiva automaticamente in tutela per gli infortuni del conducente. Il tutto strutturato interamente su carta e senza l'aiuto di software.
📰 La forza della trasparenza: l'impatto sul giornale
Il fatto che questo annuncio provenga da un ritaglio di giornale ne esalta la straordinaria chiarezza comunicativa. In un periodo privo di ipertesti, note legali a caratteri microscopici (i famosi asterischi illeggibili) o reindirizzamenti web, l'inserzione doveva essere autosufficiente e trasparente.
Tutto è esposto alla luce del sole, in modo estremamente scannabile per il lettore: la scadenza perentoria - 30 novembre -, i limiti franchigia per le autoradio e un vero e proprio modulo di adesione dell'Automobile Club d'Italia (ACI) integrato nella grafica, pronto per essere ritagliato e compilato a penna sul bancone del concessionario.
Un'efficacia comunicativa e una pulizia di funnel che molti e-commerce e portali odierni, spesso troppo complessi e fumosi, dovrebbero soltanto invidiare.
💡 Perché questo schema è vincente (ieri come oggi)?
Esperienza senza attrito: Il cliente usciva dal salone protetto insieme ai suoi accessori preferiti, delegando la burocrazia al binomio concessionario-assicuratore.
Valore percepito: La garanzia non era vissuta come un balzello o un obbligo, ma come un regalo premium che azzerava le preoccupazioni post-acquisto.
Distribuzione B2B2C: La compagnia non cercava il cliente sul mercato aperto, ma si posizionava direttamente all'origine del rischio.
Il canale Affinity ha radici profonde. Cinquant'anni fa si usavano i moduli cartacei e i timbri sui quotidiani locali, oggi usiamo le API e gli algoritmi predittivi.
I canali cambiano, la tecnologia si evolve, la concessionaria Corvi sarebbe tenuta all'iscrizione nella sez. F intermediari a titolo accessorio del RUI, ma la centralità del bisogno del cliente rimane identica.
#Insurance #AffinityInsurance #storiadelleassicurazioni #Insurtech #MarketingStorico #Automotive #InnocentiMini #Autoradio #Anni70 #Advertising #VintageStereo