Compliance POG
📈 Oltre il prezzo: la lezione del 1984 sulla solvibilità e il valore della vera consulenza assicurativa
Daniele Boni6 min di lettura
Di DANIELE BONI Consulenza Strategica per Modelli Assicurativi e Riassicurativi “By Design”. 🎯 Supporto Compagnie, MGA e Intermediari a creare e potenziare reti distributive sul territorio e fondatore del progetto SIARD. 🎹 Organista
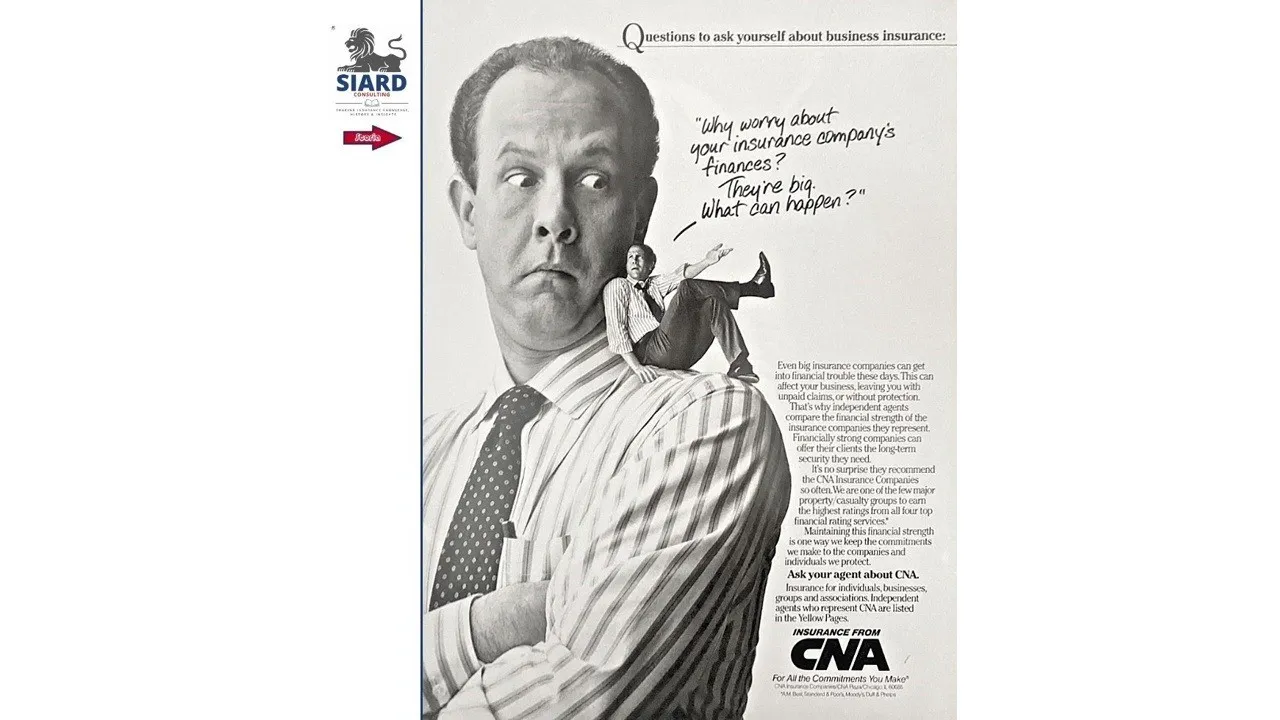
A oltre quarant'anni di distanza, il messaggio di questa pubblicità non solo è attuale, ma rappresenta una sveglia necessaria per il mercato assicurativo moderno, specialmente in Italia.
Oggi la narrazione dominante è focalizzata quasi ossessivamente sul prezzo: "Risparmia sulla polizza", "Trova la tariffa più bassa in 60 secondi".
Abbiamo trasformato la protezione in una commodity da carrello della spesa, dimenticando il pilastro su cui si regge l'intero sistema: la solvibilità della compagnia e la qualità della consulenza.
La trappola del "Sono grandi, cosa può succedere?"
Il copy di questo annuncio vintage della CNA colpisce nel segno. Mostra un imprenditore con un piccolo se stesso sulla spalla che dice: "Perché preoccuparsi delle finanze della tua compagnia? Sono grandi. Cosa può succedere?"
La risposta della realtà – ieri come oggi – è spietata: anche i giganti possono vacillare. Se una compagnia non ha la solidità patrimoniale per assorbire i grandi sinistri, quella polizza economica diventa carta straccia nel momento del reale bisogno, lasciando l'azienda cliente senza risarcimento.
In Europa e in Italia oggi abbiamo la normativa Solvency II e la vigilanza dell'IVASS, ma quanti clienti sanno davvero leggere il Solvency Ratio (l'indice di solvibilità) di chi firma la loro polizza?
Lo spirito della IDD e la centralità del Cliente
È qui che il mercato deve fare un salto di qualità, passando dalla semplice "vendita di polizze" alla vera consulenza. Questo è l'autentico spirito della IDD - Insurance Distribution Directive - : la normativa europea non chiede di trovare il prezzo più basso, ma esige che il prodotto sia adeguato (target market) e risponda ai reali bisogni del cliente, mettendo i suoi interessi davanti a tutto.
Per soddisfare questo standard serve una figura che non sia un semplice passacarte, ma un professionista tecnico.
Il valore del Broker e del Consulente Indipendente
La pubblicità del 1984 dice chiaramente: "Ecco perché gli agenti indipendenti confrontano la forza finanziaria delle compagnie". Tradotto nel nostro mercato attuale, questo evidenzia l'immenso valore del Broker e del consulente indipendente.
Il Broker non ha un mandato con una singola compagnia; il suo mandato lo riceve dal cliente. Questo gli permette di:
Analizzare il mercato in modo oggettivo: Valutando non solo il premio richiesto, ma la solidità patrimoniale e lo storico dei pagamenti dei sinistri della compagnia.
Evitare il rischio di sotto-costo: Proteggendo l'azienda da contratti apparentemente convenienti ma emessi da soggetti con indici di solvibilità al limite del minimo legale.
Agire come Risk Manager esterno: Mappando i rischi reali prima ancora di scegliere la polizza.
Un ritorno alla sostanza
Nel contesto macroeconomico odierno – tra eventi climatici estremi che colpiscono duramente l'Italia, minacce cyber e volatilità dei mercati – la caccia al prezzo più basso è una strategia miope.
La sicurezza a lungo termine non è mai low-cost. Dobbiamo spostare la conversazione dal "quanto costa" al "quanto è sicuro il mio futuro".
Il ruolo del consulente indipendente e del broker è proprio questo: essere la bussola che orienta l'imprenditore verso partner solidi, capaci di pagare i sinistri domani, non solo di incassare i premi oggi sulla lusinga del miglio prezzo.
© Post di DANIELE BONI con il supporto di AI.
#Assicurazioni #IDD #BrokerAssicurativo #SolvencyII #RiskManagement #ConsulenzaIndipendente #IVASS #ImpresaItaliana