Reti distributive
Perchè la AI non sostituirà mai l'intermediario assicurativo
Daniele Boni6 min di lettura
Di DANIELE BONI Consulenza Strategica per Modelli Assicurativi e Riassicurativi “By Design”. 🎯 Supporto Compagnie, MGA e Intermediari a creare e potenziare reti distributive sul territorio e fondatore del progetto SIARD. 🎹 Organista
Si leggono sempre più spesso articoli abbastanza improbabili o si assiste a dibattiti tra assicuratori su quanto la IA tra non molto dovrebbe, o avrebbe la pretesa, di sostituire gli intermediari assicurativi per mezzo di un utilizzo sempre più diffuso da parte delle compagnie allo scopo di disintermediare il settore.
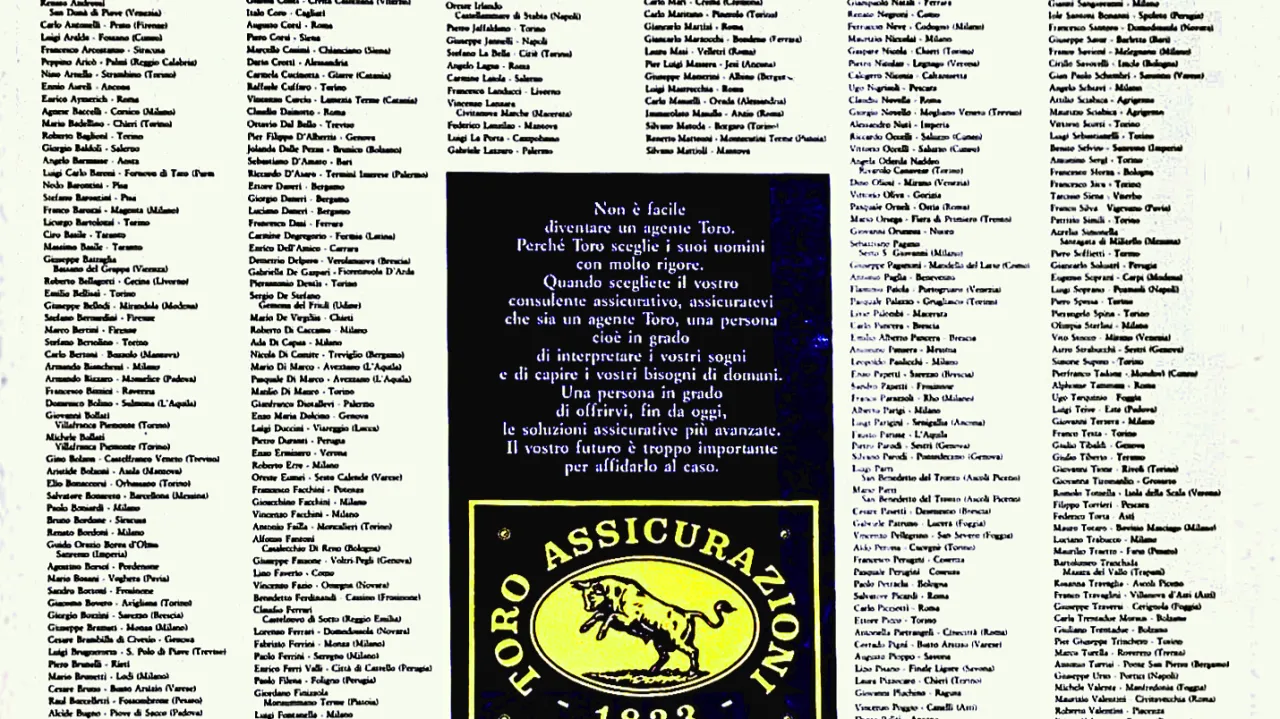
E più ne leggo e ascolto, più mi viene in mente questo spazio a pagina 36 del “Corriere della Sera” del 4 Ottobre 1986 ad opera del Gruppo Agenti Toro presente nel mio archivio storico, laddove qualcuno con i capelli grigi e una discreta anzianità di servizio riconoscerà anche qualche nome.
Si parlava del futuro come sinonimo di agenti e servizio, ostentandone il numero, nome per nome, in ordine alfabetico.
A distanza di quasi quarant’anni, riprendendo una battuta di Vittorio Gassman nel celebre film “C’eravamo tanto amati” di Ettore Scola “Il futuro è già passato e non ce ne siamo nemmeno accorti”, immaginate che tutto questo possa effettivamente accadere da domani.
Ognuno di questi nomi e cognomi, realtà agenziali con una propria storia e identità territoriale diventasse un device il quale, nella sua qualità di entità “digitale” dovesse in primis sottoscrivere sotto la propria capacità di agire un mandato di compagnia o ricevere un incarico dal proprio cliente, non artificialmente ma umanamente intelligente, e risponderne al medesimo secondo quanto oggi prevedono i dettami della IDD, del Reg. 40/2018 e successive integrazioni per eventuali difetti di consulenza o inadeguatezza del prodotto.
Ovviamente tale strumento guidato da AI avrebbe contratto regolare polizza Rc professionale con un altro device parimenti iscritto al registro e la cui intelligenza, frutto delle più recenti evoluzioni del “Machine Learning”, lo avrebbe altresì portato ad essere titolare un regolare contratto di locazione finalizzato a ricevere quella clientela umanamente intelligente la quale, in futuro come oggi, intenderà avere un riferimento fisico ove potersi rivolgere con umana fiducia.
Questo non solo per ricevere idonea consulenza nel proprio stesso interesse di consumatore o coscienzioso imprenditore o manager, ma anche per avere un indirizzo ove poi andare a chiedere conto in caso di sinistro e magari imprecare nel caso il chatbot disponibile nella propria “home insurance” – che in genere risponde con una retorica stupida e tutt’altro che empatica - non sia in grado di soddisfare le sue richieste di chiarimenti e magari mitigare anche un po’ la sua ansia e incazzatura di fronte ad un buon caffè offerto.
Ovviamente il proprietario dei locali, sarà ben felice di concludere il contratto di locazione con un software digitale il quale risponderà sempre digitalmente per ogni problema dovesse incorrere tra le parti come la mancata segnalazione della rottura di un tubo dell’acqua che abbia allagato i locali sottostanti a quelli agenziali.
Dovrà essere in grado di gestire la sopravvenuta maternità di una impiegata umanamente intelligente atta ad ascoltare - e dimenticare un minuto dopo - il fatto che il beneficiario della polizza vita in realtà non è la moglie ma l’amante e alla quale il cliente avrà raccontato - con tipico orgoglio Italiota - delle ultime ferie che ha fatto con la stessa avendo fatto credere alla moglie che si trovava all’estero per lavoro … magari avendo nel frattempo divorato le ultime caramelle del vassoietto presente nella scrivania.
Sempre l’intermediario artificialmente intelligente dovrà assistere con pazienza e introspezione psicologica il proprio assicurato nel caso un incendio gli abbia distrutto l’azienda di famiglia, un infortunio abbia strappato un caro congiunto, oppure spiegargli la domenica mattina, come ad un bambino di quattro anni, come meglio inviare la denuncia attraverso APP che da qualche giorno è stata hacherata e raccattarne gli improperi … sempre digitalmente, e per il buon nome della mandante su piazza.
In genere nelle piccole comunità, che sopravvivranno a qualsiasi rivoluzione tecnologica, un tempo si diceva che il sindaco, il prete e l’assicuratore erano i custodi dei segreti più nascosti, intimi e talvolta pruriginosi dei membri della stessa.
Se diamo per assodato che quella assicurativa è una vendita emotiva e psicologica, poiché versare del denaro non per l’ultimo modello di tablet, per un monopattino o per una vacanza last minute ma per un certificato che se ti servirà, non si sa come e quanto, ma sicuramente sarà in un momento di sfiga, questi soggetti avranno necessità di avere dei confessori predisposti ad accogliere con empatia e magari con un abbraccio le loro lagnanze, i loro dolori e perché no, magari anche con determinazione le loro rimostranze più o meno veementi quando il risarcimento tradirà le loro attese.
Dato il ciclo industriale inverso, incazzarsi in agenzia di fronte ad un interlocutore umanamente dotato di cuore pulsante ed espressività visiva per aver versato denaro buono in cambio di poco o nulla perché il sinistro non era in garanzia, è una naturale esigenza umana il cui effetto “libberatorio” nessun ambiente digitale potrà mai soddisfare.
Si, magari con il tempo di realizzeranno tecnologie ancora più intelligenti che riusciranno a sintetizzare anche l’empatia e l’emozionalità.
E se cosi sarà, perché mai questi prodigi della tecnologia dovrebbero in un prossimo futuro obbedire ai nostri ordini?
Sempre tornando al mondo artificialmente intelligente, nell’ipotesi di bug o anomalie all’algoritmo che avessero prodotto un errata consulenza e intermediato un prodotto inadeguato, di una non corretta registrazione del pagamento del premio ed eventuali contestazioni da parte della mandante, piuttosto che di distribuzione di prodotti contraffatti a causa di hacheraggio o “Ghost Broking”, ovviamente il congegno riceverà una ispezione da parte di un'Authority la quale invierà a codesto device degli ispettori preposti a contestare eventuali mancanze, infrazioni a lacune nel processo POG.
L’intermediario digitale contesterà e obietterà digitalmente il verbale redatto, non lo sottoscriverà e le rispettive intelligenze se la vedranno nelle opportune sedi, magari anche queste ultime opportunamente ammaestrate dal machine learning.
Simili argomentazioni, mi ricordano quando noi bambini degli anni ’70 ci immaginavamo l’anno 2000 come ce lo prospettava la serie “Spazio 1999” , Hanna & Barbera ne “I pronipoti”, oppure quando negli anni ’80 partivamo per il miliare pensando ad un anno perso perché comunque una guerra un domani si sarebbe combattuta con i robot e i computer.
Oggi, nel 2025 vediamo che in Ucraina la guerra si combatte si con la tecnologia, ma soprattutto sul campo corpo a corpo in trincea come nella prima guerra mondiale … più o meno come veniva dipinta da Cochi e Renato nella canzone “Il Reduce” o raffigurata nelle pellicole de” La grande Guerra” di Monicelli.
Sicuramente la tecnologia e la IA sarà di aiuto e migliorerà l’industria assicurativa, dai processi di sottoscrizione alla liquidazione dei sinistri, con particolare riferimento alla prevenzione delle frodi, ma da qui a pensare sostituire gli intermediari assicurativi con dei software di intelligenza artificiale, solo la fantasia di un bambino o nelle menti di chi conosce poco a nulla di questo nostro affascinante settore.